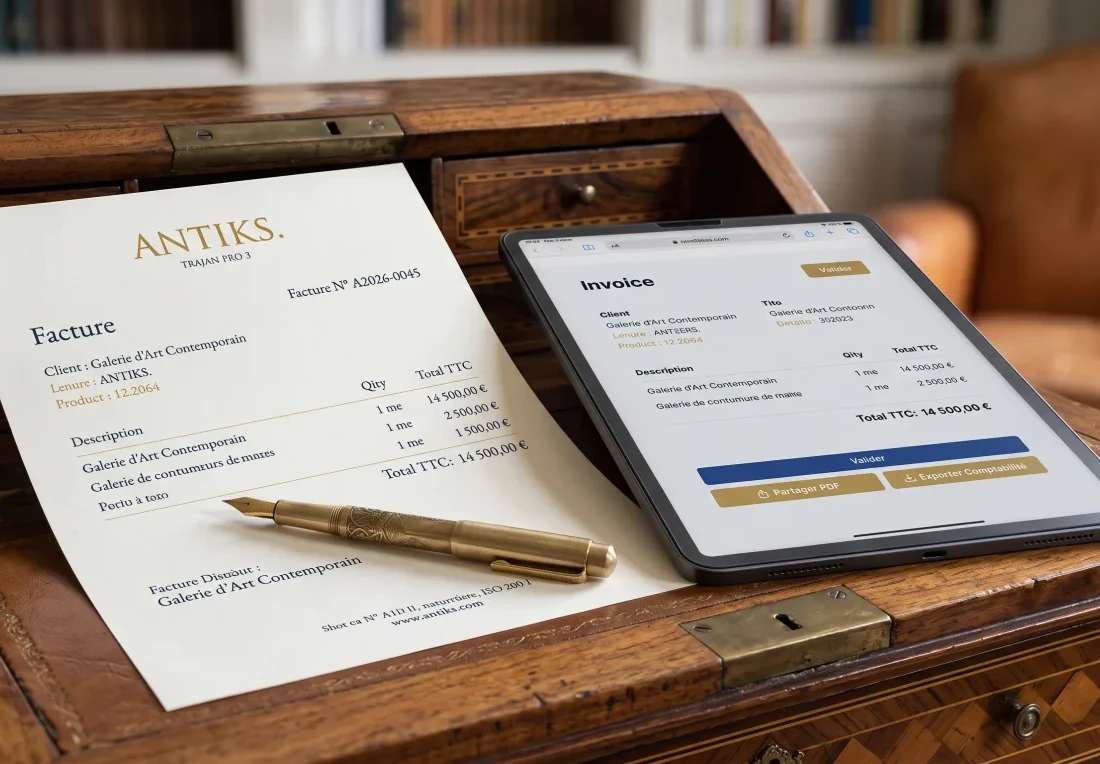
Facturation électronique 2027 :
ce qui change pour les antiquaires
La réforme est entrée en vigueur. Ce qu'elle impose, et pourquoi votre régime de TVA la rend particulière.
La facturation électronique devient obligatoire pour toutes les entreprises françaises. Pour un antiquaire, ce n'est pas qu'un changement de format : c'est la rencontre entre une nouvelle norme et un régime fiscal déjà particulier, la TVA sur marge.
La bonne nouvelle : anticipé, ce changement ne demande presque rien. La mauvaise : ignoré jusqu'au dernier moment, il peut bloquer votre facturation du jour au lendemain. Voici ce qu'il faut comprendre, sans jargon.
Ce que la réforme change concrètement
Pendant longtemps, une facture PDF envoyée par email suffisait. Ce n'est plus le cas. La réforme de la facturation électronique impose deux choses : des factures dans un format structuré (lisible par une machine, pas seulement par un humain), et leur transmission via une plateforme agréée (PA, anciennement plateforme de dématérialisation partenaire ou PDP), et non plus par un simple email.
Les formats attendus sont Factur-X, UBL ou CII. Concrètement, une facture Factur-X ressemble à un PDF classique, mais embarque en plus un fichier de données structuré que les administrations et logiciels comptables lisent automatiquement. Fini le PDF « à plat » que le comptable doit ressaisir.
Le calendrier
- Depuis le 1er septembre 2026 : toutes les entreprises, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre.
- Au 1er septembre 2027 : les PME, TPE et micro-entreprises, soit la très grande majorité des antiquaires, émettent à leur tour leurs factures électroniques.
- En parallèle : les ventes aux particuliers ne passent pas par une facture électronique, mais par un e-reporting, une transmission des données de vente à l'administration, selon le même calendrier.
Autrement dit : la réception, c'est déjà maintenant. L'émission, c'est dans moins d'un an.
Pourquoi la TVA sur marge complique tout
La plupart des commerces facturent une TVA classique sur le prix de vente. L'antiquaire, lui, relève le plus souvent du régime de la TVA sur marge (article 297 A du Code général des impôts), propre aux biens d'occasion, œuvres d'art et objets de collection. La TVA n'est calculée que sur la marge, la différence entre le prix de vente et le prix d'achat, et non sur le prix total.
Conséquence : sur une facture en TVA sur marge, la TVA n'apparaît pas de façon distincte, et une mention spécifique doit figurer (« Régime particulier-Biens d'occasion », « Régime particulier-Objets d'art » ou « Régime particulier-Objets de collection et d'antiquité », détail dans notre guide de la TVA sur marge). Un logiciel de facturation généraliste ne connaît pas cette subtilité : il applique une TVA standard, ou vous laisse tout recalculer et corriger à la main.
"Une facture électronique mal paramétrée en TVA sur marge, c'est une erreur répétée sur chaque vente."L'équipe Antiks
C'est là que le format structuré et le régime de marge doivent cohabiter proprement : la donnée transmise à la plateforme agréée (PA) doit refléter exactement le bon régime de TVA. Se tromper, ce n'est pas seulement une facture fausse, c'est un risque fiscal à chaque transaction. Pour comprendre le cadre complet de la facturation antiquaire, voir notre page dédiée facturation antiquaire conforme 2027.
Comment s'y préparer sans stress
La règle est simple : ne pas attendre l'échéance. Trois points à vérifier dès maintenant.
1. Pouvoir recevoir des factures électroniques
C'est la première obligation, déjà en vigueur depuis septembre 2026. Votre outil doit accepter les formats structurés et passer par une plateforme agréée (PA), sans que vous ayez à gérer la technique. Bonne nouvelle : SuperPDP, plateforme agréée, est incluse dans Antiks, vous n'avez donc aucun tiers à souscrire, tout passe par un seul outil.
2. Émettre au bon format, avec le bon régime de TVA
Vos factures de vente doivent être générées en Factur-X (ou équivalent), avec la TVA sur marge correctement appliquée et la mention légale associée. Idéalement, sans ressaisie : les données viennent directement de la fiche produit et de la vente.
3. Relier facturation, stock et livre de police
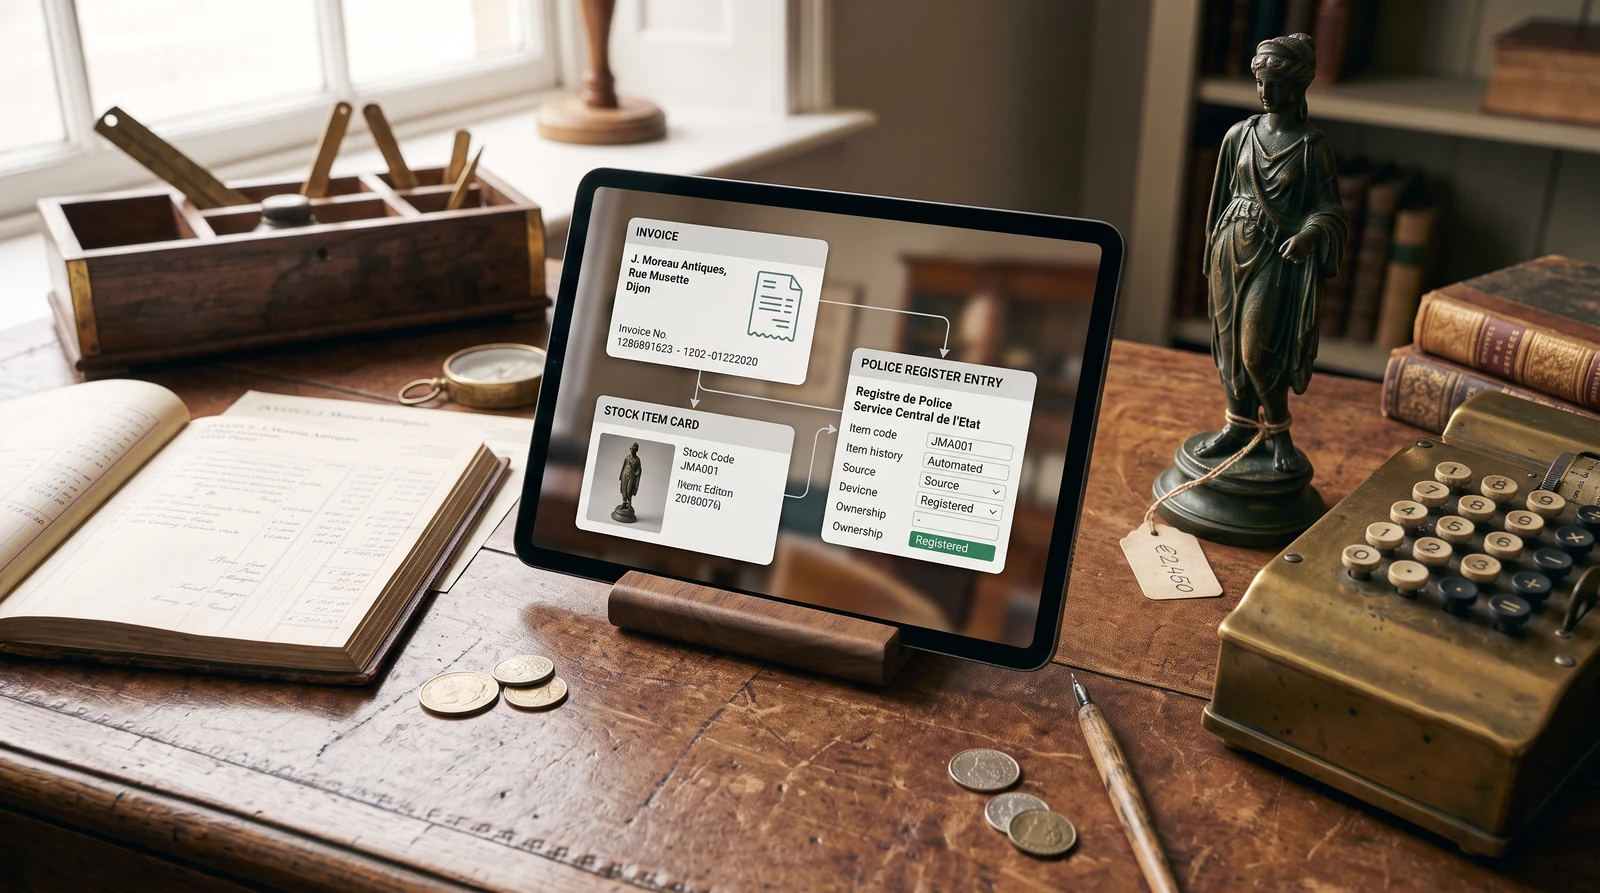
Chaque vente déclenche une facture, mais aussi une écriture au livre de police et une mise à jour du stock. Quand ces trois éléments sont liés, la conformité devient automatique, vous ne « pensez » plus à la facturation, elle se fait.
C'est exactement la logique d'Antiks : à chaque objet vendu, la facture conforme est générée (TVA sur marge incluse), envoyée à l'acheteur, archivée, et l'écriture au livre de police est passée. Les factures électroniques et l'e-reporting partent par SuperPDP, la plateforme agréée intégrée à Antiks : vous êtes prêt pour la réception aujourd'hui comme pour l'émission en septembre 2027, sans rien changer. Pour choisir un outil adapté, notre guide comment choisir son logiciel antiquaire détaille les critères.
Article 289 bis du Code général des impôts et loi de finances pour 2024 (calendrier de la facturation électronique) · impots.gouv.fr, « Facturation électronique et plateformes agréées » · Article 297 A du Code général des impôts (TVA sur marge, biens d'occasion) · Formats structurés Factur-X / UBL / CII
Facturation électronique antiquaire : questions fréquentes
Toutes les entreprises doivent pouvoir recevoir des factures électroniques dès l'entrée en vigueur de la réforme, en septembre 2026. L'obligation d'émettre arrive progressivement : grandes entreprises et ETI d'abord, puis TPE et PME, soit la très grande majorité des antiquaires, à l'échéance de septembre 2027.
Factur-X est l'un des formats structurés admis par la réforme, avec UBL et CII. La facture ressemble à un PDF classique, mais embarque en plus un fichier de données structuré que les administrations et logiciels comptables lisent automatiquement. Le PDF « à plat » envoyé par email ne suffira plus.
La plateforme agréée (anciennement plateforme de dématérialisation partenaire ou PDP) est le tiers par lequel transitent obligatoirement les factures électroniques, à la place du simple email. Oui, il en faut une. Certaines solutions, comme Antiks, l'intègrent directement : aucun tiers à souscrire, tout passe par un seul outil.
L'antiquaire relève le plus souvent du régime de la TVA sur marge (article 297 A du CGI) : la TVA n'est calculée que sur la différence entre prix de vente et prix d'achat. Sur la facture, elle n'apparaît pas de façon distincte et une mention spécifique doit figurer. La donnée transmise à la plateforme agréée doit refléter exactement ce régime, sous peine d'un risque fiscal à chaque transaction.
Trois points à vérifier dès maintenant : pouvoir recevoir des factures électroniques (c'est l'obligation la plus proche), émettre au bon format avec le bon régime de TVA et la mention légale associée, et relier facturation, stock et livre de police pour que chaque vente mette tout à jour automatiquement.
Antiks · Facturation automatique
Soyez prêt pour 2027 sans rien changer
Essai 14 jours gratuit · Sans carte bancaire
Essayer Antiks gratuitement