Taxe sur les métaux précieux :
le guide du professionnel qui rachète
Qui la retient, à quel taux, sur quelle déclaration, et ce qu'elle coûte quand elle est fausse.
Quand un comptoir, un bijoutier ou un antiquaire rachète de l'or, de l'argent ou du platine à un particulier, c'est lui qui doit la taxe forfaitaire : il la retient sur le prix, la déclare avec sa TVA et la reverse. Taux 2026, CRDS comprise pour un particulier domicilié en France :
11,5 % sur la matière · 6,5 % sur les bijoux et objets, exonérés jusqu'à 5 000 €Les pages qui parlent de cette taxe s'adressent au particulier qui vend une chaîne ou un Napoléon. Elles oublient l'autre côté du comptoir : le professionnel qui rachète, et qui paie la différence si le taux retenu est faux.
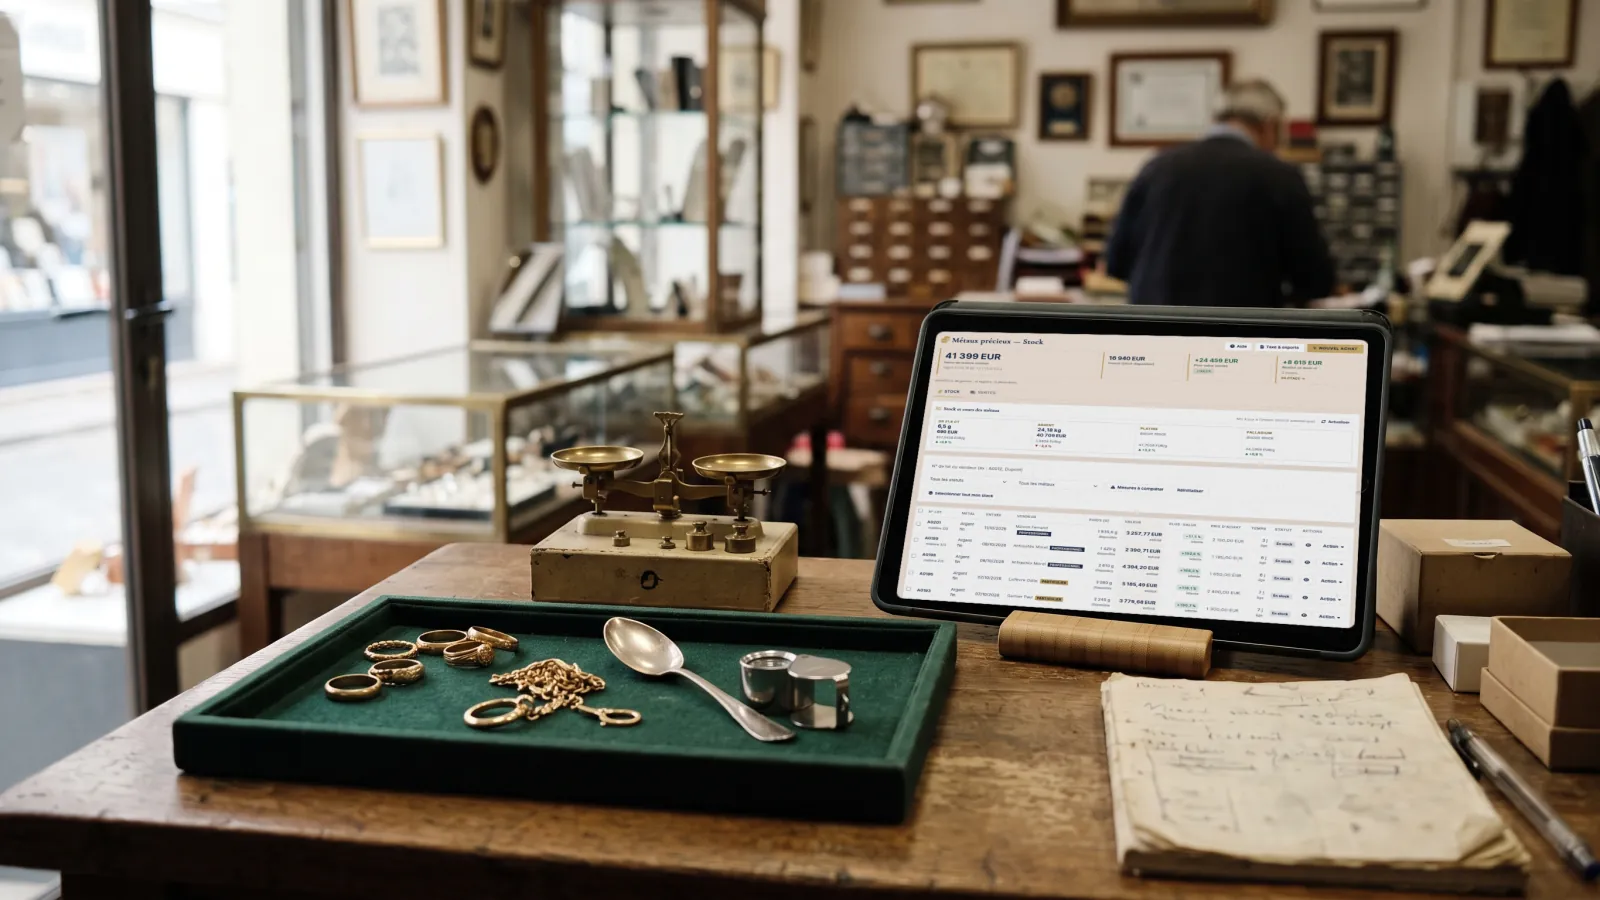
Ce guide est écrit pour lui : le comptoir de rachat qui revend au fondeur, le bijoutier d'occasion qui remet des bijoux en vitrine, l'antiquaire qui reprend une ménagère ou une montre de poche. Les règles viennent du Code général des impôts, articles 150 VI à 150 VM, et de la doctrine administrative, citées en fin d'article.
Qui doit la taxe : le vendeur la supporte, le professionnel la paie
La taxe forfaitaire frappe les cessions de métaux précieux, de bijoux et d'objets d'art, de collection ou d'antiquité par des particuliers. L'article 150 VK du CGI répartit les rôles : la taxe est supportée par le vendeur, mais elle est due par l'intermédiaire établi en France qui participe à la vente, ou à défaut par l'acquéreur assujetti à la TVA établi en France.
Concrètement, un comptoir ou un bijoutier qui rachète directement à un particulier est redevable. Il retient la taxe sur le prix convenu, remet le net au vendeur et reverse la taxe à l'État. S'il oublie de la retenir, il la doit quand même, sur ses fonds propres.
Si le vendeur est un professionnel, la taxe forfaitaire ne s'applique pas : l'opération relève des bénéfices professionnels du vendeur.
11 % ou 6 % : la nature du bien décide
Deux familles seulement. Le taux ne dépend ni du prix, ni de ce que vous comptez faire de l'objet, mais de ce qu'il est au moment du rachat.
| Ce que vous rachetez | Taux | Exonération jusqu'à 5 000 € |
|---|---|---|
| Lingots, lingotins, plaquettes d'or, d'argent ou de platine | 11 % | Non |
| Débris, déchets, limaille | 11 % | Non |
| Pièces d'or ou d'argent frappées après 1800 | 11 % | Non |
| Bijoux, objets d'or et d'argent travaillés, argenterie | 6 % | Oui, par objet ou par ensemble |
| Montres, y compris de luxe en acier | 6 % | Oui |
| Pièces frappées en 1800 ou avant (objets de collection) | 6 % | Oui |
| Palladium, rhodium, iridium, osmium, ruthénium en matière | Hors champ | Sans objet |
Le bijou racheté pour la fonte reste un bijou
Le Conseil d'État l'a jugé le 11 mars 2015 (n° 382483) : c'est la nature du bien au moment de l'achat qui compte, pas sa destination. Une bague ou une timbale rachetée pour partir chez le fondeur reste un objet, taxé à 6 % et exonéré jusqu'à 5 000 €. La règle ne joue pas pour les lingots et les pièces : achetés « pour la fonte », ils restent de la matière à 11 %.
La pièce se juge à son millésime
Une pièce d'or ou d'argent frappée après 1800 est un métal précieux (11 %). Frappée en 1800 ou avant, c'est un objet de collection (6 %, avec le seuil de 5 000 €). Sans millésime noté au registre, vous ne pouvez pas justifier le taux réduit.
Le seuil de 5 000 € : par objet, sauf les ensembles
Les bijoux et objets dont le prix de cession n'excède pas 5 000 € sont exonérés (article 150 VJ du CGI). Ce seuil n'existe pas pour les métaux précieux : un lingot de 300 € est taxé.
- Le seuil s'apprécie objet par objet, sauf quand les objets forment un ensemble : une paire de boucles d'oreilles, un collier de perles, un service d'argenterie, une ménagère comptent pour un seul bien.
- Plusieurs ventes rapprochées au même acheteur d'éléments d'un même ensemble sont regardées comme une seule cession.
- Au-delà de 5 000 €, la taxe porte sur tout le prix, pas sur la fraction qui dépasse. Un bracelet racheté 6 200 € supporte 6,5 % de 6 200 €, soit 403 €.
C'est le point que les contrôles reprennent le plus souvent : une ligne de registre sans prix par objet, ou un ensemble découpé en pièces pour passer sous le seuil, fait perdre l'exonération.
Le vendeur change tout
| Qui vous vend | Ce que vous retenez |
|---|---|
| Particulier domicilié en France | La taxe au taux applicable, plus 0,5 % de CRDS |
| Particulier qui opte pour les plus-values | Rien : il justifie la date et le prix d'achat, ou une détention de plus de 22 ans (art. 150 VL). Gardez le formulaire 2092 |
| Professionnel | Rien : hors champ de la taxe forfaitaire |
| Particulier non résident | Exonération possible, uniquement sur justificatifs de résidence fiscale. Sans pièce, pas d'exonération |
Calculez la taxe d'un rachat
Trois exemples, tous calculés pour un particulier domicilié en France :
- Nature
- Métal précieux, pas de seuil
- Taxe
- 5 400 × 11,5 % = 621,00 €
- Net remis au vendeur
- 4 779,00 €
- Nature
- Bijou, prix sous 5 000 €
- Taxe
- Exonérée : le vendeur reçoit 950,00 €
- Nature
- Un ensemble : un seul objet de 5 600 €
- Taxe
- 5 600 × 6,5 % = 364,00 €
- Net remis au vendeur
- 5 236,00 €
Calculateur de taxe au rachat
Prix de rachat convenu avec le vendeur, avant retenue de la taxe.
11 % de taxe et 0,5 % de CRDS, retenus sur le prix.
Matière : lingot, débris, pièce frappée après 1800. Bijou ou objet : bijou, montre, argenterie, pièce de 1800 ou avant. Particulier : domicilié en France. Option 2092 : le vendeur opte pour les plus-values. Résultat indicatif. Non traités ici : vendeur non résident, association, objet au statut incertain. Palladium et rhodium sont hors champ de la taxe.
Déclarer et reverser la taxe
Le professionnel ne dépose pas de formulaire à part : la taxe suit sa déclaration de TVA (article 150 VM du CGI).
- Régime réel normal : sur l'annexe 3310 A de la déclaration du mois ou du trimestre du rachat.
- Régime simplifié : sur la déclaration annuelle CA12.
- La taxe est payée au dépôt de la déclaration.
Le formulaire 2091 concerne le particulier qui vend sans intermédiaire, pas vous.
La déclaration 2093, en plus
Les professionnels qui achètent au détail des métaux, or compris, déposent chaque année la déclaration 2093 (article 1649 bis du CGI), avant le 31 janvier. Elle liste chaque vendeur, son adresse et le cumul de ses ventes de l'année. Les horlogers-bijoutiers ont demandé à en être dispensés, sans l'obtenir. Il faut donc tenir ce cumul par vendeur tout au long de l'année, pas le reconstituer en janvier.
Ce que coûte une taxe mal retenue
Quand c'est le professionnel qui collecte la taxe, son recouvrement suit les règles et sanctions de la TVA (article 150 VM). La taxe oubliée est rappelée même si vous ne l'avez pas retenue sur le prix, avec :
- l'intérêt de retard de 0,20 % par mois (article 1727) ;
- une majoration de 10 % pour déclaration tardive, 40 % sans déclaration après mise en demeure (article 1728) ;
- 40 % en cas de manquement délibéré, 80 % en cas de manœuvres frauduleuses (article 1729).
Les décisions de justice récentes, du Conseil d'État aux cours administratives d'appel, sont résumées sur notre page logiciel de rachat d'or. La leçon qui revient : le vérificateur applique le taux qui correspond au libellé du registre. Ce qui n'est pas écrit n'existe pas.
Comment Antiks calcule la taxe à chaque rachat
Dans Antiks, vous ne choisissez jamais un taux. Vous dites ce que vous rachetez (bijou, objet travaillé, débris, lingot, pièce et son millésime) et qui vous vend :
- le module applique 11 % ou 6 %, la CRDS pour un particulier domicilié en France, l'exonération de 5 000 € et les vendeurs hors champ ;
- une pièce sans millésime part à 11 % par prudence ;
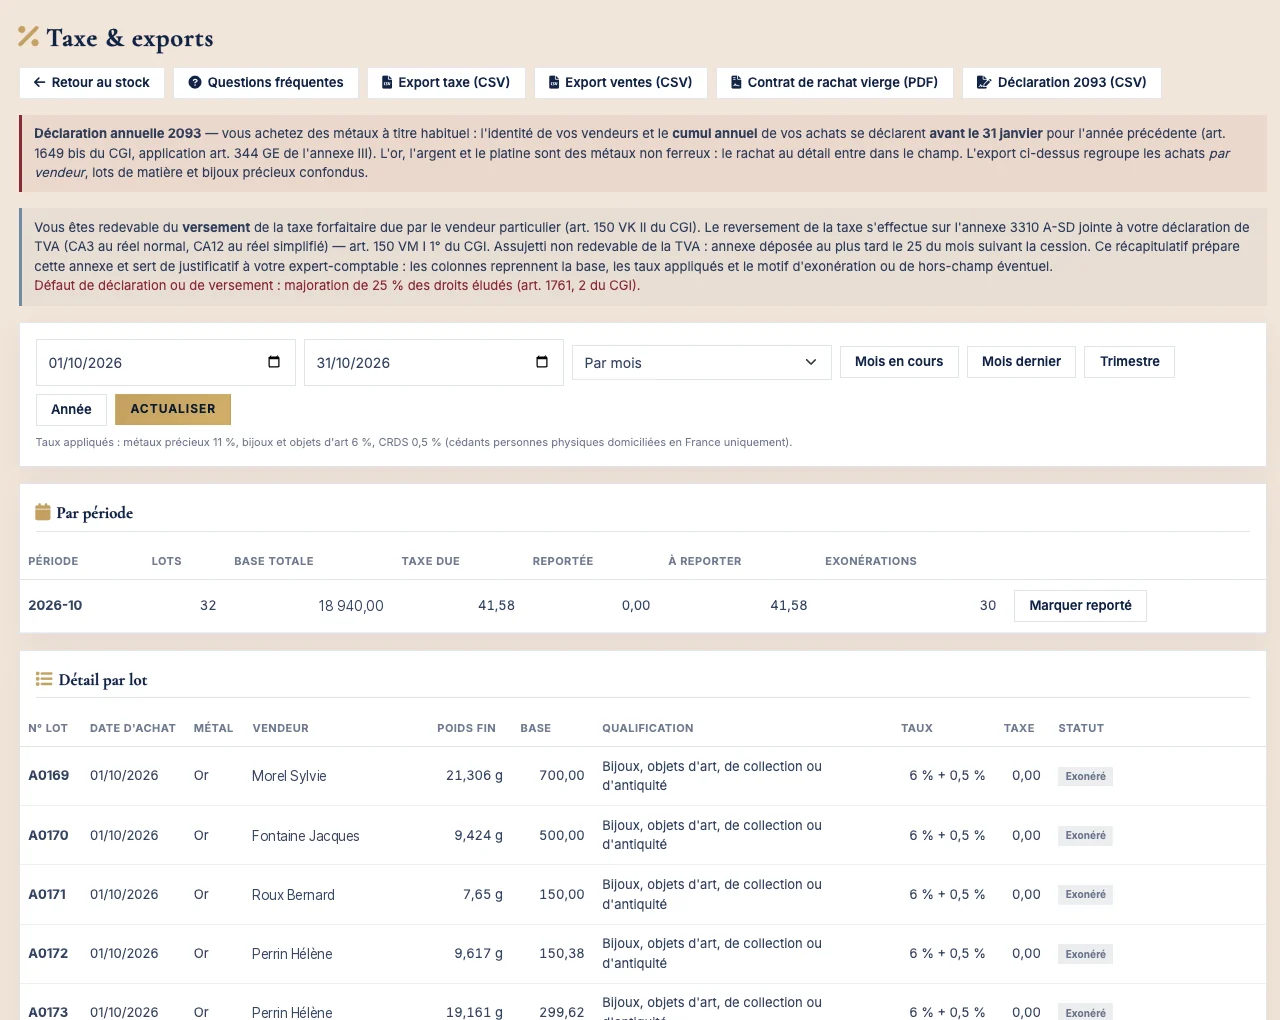
- la taxe du mois s'affiche lot par lot, avec les montants à reporter sur l'annexe 3310 A, et le cumul annuel par vendeur sort en CSV pour la 2093 ;
- le rachat s'inscrit au même livre de police que vos objets, avec son contrat.
Un ensemble (paire, parure, ménagère) se saisit comme une seule pièce, à son prix global : le logiciel ne regroupe pas les pièces de lui-même. Antiks fournit les montants, il ne remplit pas les formulaires à votre place.
Information générale à jour au 23 octobre 2026, établie à partir des textes officiels cités ci-dessous. Elle ne constitue pas un conseil fiscal personnalisé : pour un objet au statut incertain ou un contrôle en cours, rapprochez-vous de votre expert-comptable.
- Légifrance, CGI article 150 VK : taux de 11 % et 6 %, redevable de la taxe
- Légifrance, CGI article 150 VJ : exonération des bijoux et objets jusqu'à 5 000 €
- Légifrance, CGI article 150 VM : déclaration et paiement (annexe à la déclaration de TVA, CA12)
- Légifrance, CGI article 150 VL : option pour le régime des plus-values
- BOFiP, BOI-RPPM-PVBMC-20-10 : biens concernés, métaux exclus, ensembles d'objets
- Légifrance, CGI article 1649 bis : déclaration 2093 des achats au détail de métaux
- Service-public.fr, formulaire 2092-SD : option pour le régime des plus-values
- Légifrance, CGI article 1728 : majorations pour défaut ou retard de déclaration
Taxe sur les métaux précieux : questions fréquentes
Le vendeur la supporte, mais c'est le professionnel qui la doit. L'article 150 VK du CGI rend redevable l'intermédiaire établi en France ou, à défaut, l'acquéreur assujetti à la TVA établi en France. Le comptoir ou le bijoutier qui rachète directement retient donc la taxe sur le prix, la déclare et la reverse.
Non. Le seuil de 5 000 € ne vaut que pour les bijoux, objets d'art, de collection ou d'antiquité (article 150 VJ du CGI). Les métaux précieux proprement dits, lingots, débris, pièces frappées après 1800, sont taxés à 11 % dès le premier euro, plus la CRDS pour un particulier.
Au régime réel normal, sur l'annexe 3310 A de la déclaration de TVA du mois ou du trimestre du rachat. Au régime simplifié, sur la déclaration annuelle CA12. La taxe est payée au dépôt de la déclaration (article 150 VM du CGI).
Non. Pour cette taxe, les métaux précieux sont l'or, l'argent et le platine. Le palladium, le rhodium, l'iridium, l'osmium et le ruthénium en sont exclus (BOI-RPPM-PVBMC-20-10). Un bijou en palladium reste en revanche un bijou, soumis à 6 % au-delà de 5 000 €.
C'est la déclaration annuelle d'achat au détail de métaux ferreux et non ferreux (article 1649 bis du CGI). Elle se dépose avant le 31 janvier et liste, pour chaque vendeur, son identité, son adresse et le cumul de ses ventes de l'année. Elle s'ajoute à la taxe, elle ne la remplace pas.
Antiks · Rachat d'or et métaux précieux
La bonne taxe, à chaque rachat
Essai 14 jours gratuit · Sans carte bancaire
Essayer Antiks gratuitement