TVA sur marge antiquaire :
le guide complet, calcul compris
Quels objets, quelle formule, quelle mention sur la facture, et ce que la réforme de 2025 a changé.
La TVA sur marge (article 297 A du CGI) s'applique de plein droit quand un antiquaire revend un bien d'occasion, une œuvre d'art, un objet de collection ou une antiquité acheté sans TVA déductible. La TVA porte seulement sur la marge TTC et s'en extrait :
TVA due = (prix de vente TTC - prix d'achat) × 20/120Un antiquaire achète surtout à des particuliers, qui ne lui facturent pas de TVA. Taxer ensuite le prix de vente entier reviendrait à taxer deux fois la même valeur. Le régime de la marge corrige cela, à condition de l'appliquer correctement.
Les guides disponibles en ligne sont écrits pour les garagistes, les revendeurs de téléphones ou les plateformes de seconde main. Celui-ci est écrit pour vous : commode achetée en vide-maison, tableau repris à un confrère, lot chiné en foire, et la question qui revient depuis 2025 : marge ou taux réduit de 5,5 % ?
La TVA sur marge, c'est quoi exactement ?
Le régime de la marge bénéficiaire est prévu par l'article 297 A du Code général des impôts. Il concerne les assujettis-revendeurs : les professionnels qui achètent des biens d'occasion, des œuvres d'art, des objets de collection ou d'antiquité pour les revendre. Antiquaires, brocanteurs, galeries et dépôts-vente agissant en leur nom propre en font partie.
Le principe est simple : au lieu de collecter la TVA sur le prix de vente total, vous la collectez uniquement sur la différence entre le prix de vente et le prix d'achat. En contrepartie, vous ne déduisez aucune TVA sur l'achat de l'objet, ce qui est logique puisque le particulier ne vous en a pas facturé.
Point important : ce régime n'est pas une option. Quand les conditions sont réunies, il s'applique de plein droit. Vous pouvez en sortir vente par vente pour taxer le prix total (voir plus bas), mais vous n'avez rien à demander pour l'appliquer.
Quels biens relèvent du régime de la marge ?
Deux conditions cumulatives : la nature de l'objet et son origine. Les définitions viennent de l'article 98 A de l'annexe III au CGI, commentées au BOFiP.
1. La nature de l'objet
- Biens d'occasion : biens meubles corporels susceptibles de remploi, en l'état ou après réparation. Un meuble des années 1960, un miroir, un luminaire.
- Œuvres d'art : liste fermée. Tableaux et dessins entièrement exécutés à la main par l'artiste, gravures et lithographies originales tirées en nombre limité, sculptures originales (fontes limitées à huit exemplaires), tapisseries, céramiques uniques signées, photographies d'art signées et numérotées dans la limite de trente exemplaires.
- Objets de collection : timbres, spécimens et collections d'intérêt historique, archéologique, numismatique, et objets réunissant rareté, valeur élevée et intérêt historique. Un meuble de moins de cent ans peut, selon l'administration, répondre à ces critères.
- Objets d'antiquité : biens meubles, autres que les œuvres d'art et les objets de collection, ayant plus de cent ans d'âge.
2. L'origine de l'objet
L'objet doit avoir été acheté sans TVA que vous pourriez déduire, c'est-à-dire auprès de :
- un particulier ou toute personne non assujettie à la TVA ;
- une entreprise en franchise en base de TVA (micro-entrepreneur non redevable) ;
- un assujetti dont la vente était exonérée ou non soumise à TVA ;
- un autre antiquaire ou revendeur qui vous l'a lui-même vendu sous le régime de la marge.
Sont en revanche exclus du régime de la marge et taxés sur le prix total : les biens achetés à un professionnel qui a facturé la TVA, les biens importés, les biens ayant fait l'objet d'une acquisition intracommunautaire taxable, et, depuis 2025, les œuvres d'art, objets de collection et antiquités que vous avez vous-même acquis au taux réduit.
Comment calculer la TVA sur marge : formule et 3 exemples
La marge se calcule TTC : prix de vente demandé à l'acheteur moins prix d'achat payé au vendeur. La TVA est comprise dans cette marge, il faut donc l'en extraire. Au taux normal de 20 %, la TVA représente 20/120 de la marge, soit un sixième.
- Marge TTC = prix de vente TTC - prix d'achat
- Base hors taxe = marge TTC / 1,20 (coefficient 0,833 au BOFiP)
- TVA due = marge TTC - base hors taxe, soit marge TTC × 20/120
L'erreur classique consiste à appliquer 20 % directement sur la marge TTC. Sur 500 € de marge, cela donne 100 € au lieu de 83,33 € : vous surpayez de 20 %.
Le prix d'achat retenu est celui facturé par le vendeur, pas votre prix de revient : les frais de restauration, de transport ou d'expertise ne s'y ajoutent pas. Leur propre TVA, lorsqu'elle vous est facturée, suit les règles de déduction habituelles.
Une commode Louis-Philippe achetée 1 000 € à un confrère qui l'a facturée sous le régime de la marge, revendue 1 500 € à un client.
- Marge TTC
- 1 500 - 1 000 = 500,00 €
- Base hors taxe
- 500 / 1,20 = 416,67 €
- TVA due
- 83,33 €
La facture affiche 1 500 €, sans ligne de TVA. Vous reversez 83,33 € et conservez 1 416,67 €.
Une paire de fauteuils achetée 240 € lors d'un vide-maison, inscrite au livre de police, revendue 900 € en boutique.
- Marge TTC
- 900 - 240 = 660,00 €
- Base hors taxe
- 660 / 1,20 = 550,00 €
- TVA due
- 110,00 €
Sans justificatif du prix d'achat, l'administration considère en principe que la vente est taxable sur le prix total : 150 € de TVA au lieu de 110 €. D'où l'intérêt d'un livre de police et d'un bordereau d'achat tenus au moment de l'achat.
Un miroir doré acheté 800 €, finalement cédé 650 € pour libérer le stock.
- Marge TTC
- 650 - 800 = -150,00 €
- Base hors taxe
- 0,00 €
- TVA due
- 0,00 €
Aucune TVA sur cette vente, mais aucun crédit non plus : en calcul pièce par pièce, les 150 € de perte ne viennent pas réduire la TVA due sur vos autres ventes.
Calculateur de TVA sur marge
Montants TTC. Prix d'achat = prix payé au vendeur, sans les frais de restauration.
Si l'objet est une œuvre d'art, un objet de collection ou une antiquité de plus de cent ans, vous pouvez à la place taxer le prix total à 5,5 % : 78,20 €. Ici, le taux réduit coûte moins cher que la marge.
Formule : TVA = marge TTC × taux / (100 + taux). À 20 %, cela revient à marge × 20/120. Résultat indicatif, calcul pièce par pièce.
Pièce par pièce ou globalisation ?
Par défaut, la marge se calcule objet par objet. L'article 297 A, II du CGI permet aussi de la calculer globalement sur une période : total des ventes TTC moins total des achats TTC des biens concernés. Selon le BOFiP, cette méthode est ouverte à tous les assujettis-revendeurs, sans option préalable, même quand chaque prix d'achat est connu.
- Période : celle de vos déclarations de TVA. Mensuelle au réel normal (trimestrielle si la TVA annuelle est inférieure à 4 000 €), annuelle au régime simplifié.
- Exemple : 12 000 € de ventes et 9 000 € d'achats dans le mois donnent 3 000 € de marge globale, soit 500 € de TVA.
- Marge globale négative : l'excédent d'achats est reporté sur la période suivante. Il ne donne jamais lieu à remboursement.
- Contrepartie : une régularisation annuelle en fonction des stocks est obligatoire, et les objets vendus hors régime de la marge doivent être suivis à part.
La globalisation lisse les pertes, utile quand on écoule souvent à prix coûtant. Le calcul pièce par pièce reste plus lisible et plus simple à justifier objet par objet. Le choix se fait avec votre expert-comptable.
Marge, taux normal ou 5,5 % : le comparatif
Depuis le 1er janvier 2025, l'article 83 de la loi de finances pour 2024 a refondu la TVA du marché de l'art. Les livraisons d'œuvres d'art, d'objets de collection et d'antiquités hors régime de la marge bénéficient du taux réduit de 5,5 % sur le prix total, y compris quand elles sont faites par un antiquaire. En parallèle :
- le régime de la marge reste applicable de plein droit, mais au taux normal : pour ces objets, le 5,5 % ne peut plus s'appliquer à une marge ;
- l'option pour la marge sur un objet acheté ou importé au taux réduit (ancien article 297 B) est abrogée, les options exercées en 2024 sont devenues caduques ;
- la base forfaitaire de 30 % du prix de vente, utilisée pour les œuvres d'art dont le prix d'achat était impossible à établir (ancien III de l'article 297 A), est supprimée ;
- les biens d'occasion ordinaires (meuble récent, objet de décoration sans qualité d'antiquité) ne sont pas concernés par le 5,5 %.
| Régime | Quand | Base taxée | TVA sur la facture |
|---|---|---|---|
| Marge (art. 297 A) | De plein droit : occasion, art, collection, antiquité achetés sans TVA déductible | Marge TTC, TVA à 20 % extraite (× 20/120) | Interdite, mention du régime particulier |
| Taux réduit 5,5 % | Œuvres d'art, objets de collection, antiquités : obligatoire si achetés au taux réduit ou importés, au choix vente par vente sinon | Prix de vente total | Apparente, déductible par un acheteur professionnel |
| Taux normal 20 % | Biens d'occasion achetés à un professionnel qui a facturé la TVA, ou choix du régime général | Prix de vente total | Apparente, vous déduisez la TVA d'achat |
Le point de bascule : environ 31 % du prix de vente
Pour une œuvre, un objet de collection ou une antiquité acheté sans TVA, l'antiquaire peut écarter la marge et taxer le prix total à 5,5 %. Ce choix se fait opération par opération, sans formalisme. Le 5,5 % devient moins coûteux dès que la marge dépasse environ 31 % du prix de vente TTC, autrement dit dès que vous revendez à plus d'environ 1,46 fois le prix d'achat.
Voir les valeurs en tableau
| Prix de vente | TVA, régime de la marge | TVA, 5,5 % sur le prix total | Le moins cher |
|---|---|---|---|
| 1 000 € | 0,00 € | 52,13 € | Marge |
| 1 200 € | 33,33 € | 62,56 € | Marge |
| 1 400 € | 66,67 € | 72,99 € | Marge |
| 1 455 € | 75,83 € | 75,85 € | Équivalent |
| 1 500 € | 83,33 € | 78,20 € | 5,5 % |
| 2 000 € | 166,67 € | 104,27 € | 5,5 % |
| 2 500 € | 250,00 € | 130,33 € | 5,5 % |
| 3 000 € | 333,33 € | 156,40 € | 5,5 % |
- Acheté 200 €, revendu 2 000 € : 300,00 € de TVA sur marge contre 104,27 € à 5,5 %. Le taux réduit fait économiser environ 196 €.
- Acheté 1 800 €, revendu 2 000 € : 33,33 € sur marge contre 104,27 € à 5,5 %. La marge reste nettement plus avantageuse.
Un effet à anticiper : un confrère qui vous achète une pièce facturée à 5,5 % ne pourra pas la revendre sous le régime de la marge. En revanche, il pourra déduire la TVA que vous lui avez facturée.
Les mentions obligatoires sur une facture en TVA sur marge
Deux règles se cumulent. D'abord, aucune TVA ne doit apparaître sur la facture ni sur le document qui en tient lieu (article 297 E du CGI). Ensuite, la facture porte la mention du régime appliqué, prévue au 16° du I de l'article 242 nonies A de l'annexe II au CGI, selon la nature de l'objet :
- Régime particulier-Biens d'occasion : meubles et objets d'occasion
- Régime particulier-Objets d'art : œuvres d'art au sens du CGI
- Régime particulier-Objets de collection et d'antiquité : objets de collection, antiquités de plus de cent ans
| Désignation | Prix |
|---|---|
| Commode Louis-Philippe en acajou, dessus de marbre, vers 1840 | 1 500,00 € |
| Total à payer | 1 500,00 € |
- Pas de ligne de TVA : interdite au régime de la marge (article 297 E du CGI). Le total est le prix payé.
- La mention du régime, ici pour une antiquité de plus de cent ans (article 242 nonies A, annexe II au CGI).
- La TVA existe quand même : 83,33 € dus sur la marge de 500 €, déclarés par le vendeur, jamais affichés.
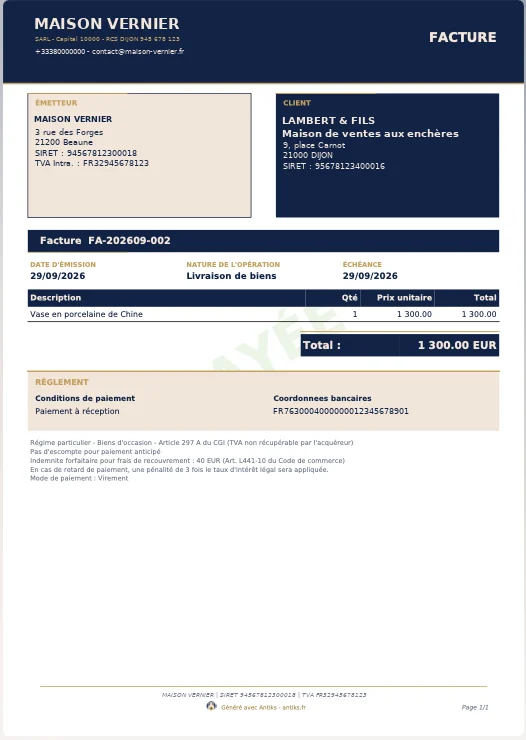
La mention reprend le libellé de Légifrance. Notez que le texte parle d'« objets d'art », alors que le CGI désigne la catégorie par « œuvres d'art ». À cela s'ajoutent les mentions habituelles de toute facture : numéro, date, identité et SIREN du vendeur, désignation précise de l'objet, prix. Pour une vente à un particulier, la facture n'est obligatoire que dans certains cas, mais tout acheteur d'antiquité en demande une, et elle sert de pièce justificative en cas de contrôle.
Les erreurs fréquentes des antiquaires
- Faire apparaître la TVA sur la facture. C'est interdit en régime de marge, et toute TVA mentionnée sur une facture est due du seul fait de sa facturation.
- Appliquer 20 % sur la marge TTC au lieu d'en extraire 20/120 : un sixième de TVA en trop sur chaque vente.
- Ajouter les frais de restauration au prix d'achat pour réduire la marge. Seul compte le prix payé au vendeur.
- Vendre sans justificatif d'achat. Sans bordereau ni inscription au livre de police, la vente risque d'être taxée sur le prix total.
- Appliquer la marge à un objet acheté avec TVA à un professionnel, ou importé : il relève du régime général.
- Compenser une perte avec un gain en calcul pièce par pièce. Seule la globalisation le permet.
- Appliquer 5,5 % sur la marge d'une antiquité. Depuis 2025, c'est soit 20 % sur la marge, soit 5,5 % sur le prix total, jamais 5,5 % sur la marge.
- Facturer sans TVA une vente sous marge à un professionnel de l'Union européenne. Sous le régime de la marge, cette vente est traitée comme une vente en France : la TVA sur marge reste due, l'exonération intracommunautaire ne joue pas. Elle ne s'applique que si la vente est placée sous le régime général.
TVA sur marge et facture électronique
La réforme de la facturation électronique n'exclut pas le régime de la marge. Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et les TPE et PME devront les émettre au 1er septembre 2027. Pour un antiquaire, deux flux coexistent :
- Vente à un professionnel établi en France (confrère, décorateur, galerie) : facture électronique structurée, transmise par une plateforme agréée. Elle porte le prix total, aucune TVA détaillée, et la mention du régime particulier, que l'administration attend parmi les données de facture à compter du 1er septembre 2026.
- Vente à un particulier, le cas le plus fréquent : pas de facture électronique, mais un e-reporting. Les opérations sous régime de la marge y forment une catégorie à part, transmise de façon agrégée par jour : base hors taxe totale et TVA correspondante, par taux.
Conséquence pratique : la TVA de marge n'apparaît jamais sur la facture, mais elle doit être calculée juste pour chaque vente, puisqu'elle remonte à l'administration par l'e-reporting et dans vos déclarations. Dans Antiks, factures électroniques et e-reporting partent par SuperPDP, la plateforme agréée intégrée. Le détail de la réforme est dans notre guide facturation électronique antiquaire 2027.
Comment Antiks applique la TVA sur marge
Antiks connaît déjà le prix d'achat de chaque objet, saisi sur la fiche et au livre de police lors de l'achat. Au moment de la vente, vous indiquez le type d'objet et la livraison, et le moteur de TVA fait le reste. Toutes les offres appliquent la TVA sur marge et sa mention ; le moteur qui compare les régimes fait partie des offres avancées :
- il calcule le régime de la marge et le taux réduit de 5,5 % sur chaque objet éligible, et retient le moins-disant en TVA dans le respect des conditions d'éligibilité ;
- il calcule la TVA de marge sur la base hors taxe : PV 1 500 € et PA 1 000 € donnent une base de 416,67 € et 83,33 € de TVA, pas 100 € ;
- il pose la mention légale exacte sur la facture, sans ligne de TVA en régime de marge ;
- la facture électronique est émise par la plateforme agréée incluse, et le livre de police est mis à jour dans le même geste.
Le détail du moteur (export, outre-mer, avoirs, acomptes) est présenté sur la page facturation antiquaire. Pour comprendre pourquoi un outil généraliste passe à côté de ces règles, voir notre page logiciel antiquaire spécialisé.
Information générale à jour au 9 octobre 2026, établie à partir des textes et de la doctrine officiels cités ci-dessous, et relue par un expert-comptable. Elle ne constitue pas un conseil fiscal personnalisé : pour un cas particulier, rapprochez-vous de votre expert-comptable.
- BOFiP, BOI-TVA-SECT-90-20-20 (14/05/2025) : régime de la marge des assujettis-revendeurs, calcul, globalisation, choix du régime général
- BOFiP, BOI-TVA-SECT-90-40 (14/05/2025) : taux réduit de 5,5 % sur les œuvres d'art, objets de collection et d'antiquité, abrogation de l'article 297 B
- BOFiP, BOI-TVA-SECT-90-10 (20/03/2024) : définitions des biens d'occasion, œuvres d'art, objets de collection et d'antiquité
- BOFiP, BOI-TVA-SECT-90-80 (16/02/2022) : obligations des redevables, factures, ventes vers un autre État membre
- BOFiP, actualité ACTU-2024-00243 : aménagement des règles de TVA applicables aux œuvres d'art (loi de finances pour 2024, art. 83)
- Légifrance, CGI articles 297 A à 297 G : biens d'occasion, œuvres d'art, objets de collection et d'antiquité
- Légifrance, article 242 nonies A de l'annexe II au CGI : mentions obligatoires des factures
- impots.gouv.fr, données de transaction à transmettre (e-reporting), mise à jour août 2026
TVA sur marge antiquaire : questions fréquentes
C'est le régime particulier de l'article 297 A du Code général des impôts. Quand un antiquaire revend un bien d'occasion, une œuvre d'art, un objet de collection ou une antiquité qu'il a acheté sans TVA déductible (à un particulier, par exemple), la TVA ne porte pas sur le prix de vente mais seulement sur sa marge. Le régime s'applique de plein droit, sans option.
On calcule d'abord la marge TTC : prix de vente moins prix d'achat. La TVA est comprise dans cette marge, on l'extrait donc avec la formule marge × 20/120 au taux normal. Exemple : un objet acheté 1 000 € et revendu 1 500 € dégage 500 € de marge TTC, soit une base hors taxe de 416,67 € et une TVA due de 83,33 €.
Les biens d'occasion, les œuvres d'art, les objets de collection et les objets d'antiquité (biens meubles de plus de cent ans), à condition qu'ils aient été achetés à un particulier, à un non-assujetti, à une entreprise en franchise de TVA ou à un autre revendeur qui a lui-même appliqué le régime de la marge. Un bien acheté à un professionnel qui a facturé la TVA, ou importé, en est exclu.
Si le prix de vente est inférieur ou égal au prix d'achat, la marge est nulle ou négative et aucune TVA n'est due sur cette vente. En calcul pièce par pièce, la perte ne peut pas être imputée sur les marges des autres ventes. En globalisation, un excédent d'achats sur la période est reporté sur la période suivante, mais il ne donne jamais droit à un remboursement de TVA.
La facture ne doit faire apparaître aucun montant de TVA (article 297 E du CGI). Elle porte, selon l'objet, l'une des mentions prévues par l'article 242 nonies A de l'annexe II au CGI : Régime particulier-Biens d'occasion, Régime particulier-Objets d'art, ou Régime particulier-Objets de collection et d'antiquité.
Depuis le 1er janvier 2025 (article 83 de la loi de finances pour 2024), les livraisons d'œuvres d'art, d'objets de collection et d'antiquités placées hors régime de la marge bénéficient du taux réduit de 5,5 % sur le prix total. Le régime de la marge reste applicable de plein droit, mais toujours au taux normal : le 5,5 % ne peut plus s'appliquer à une marge sur ces objets. L'option pour la marge après un achat à taux réduit (ancien article 297 B) et la base forfaitaire de 30 % du prix de vente ont été supprimées.
Pour une œuvre d'art, un objet de collection ou une antiquité acheté sans TVA, l'antiquaire peut écarter la marge et taxer le prix total à 5,5 %, vente par vente et sans formalité. Le 5,5 % devient moins coûteux quand la marge dépasse environ 31 % du prix de vente TTC, soit un prix de vente supérieur à environ 1,46 fois le prix d'achat. En dessous, la marge reste plus avantageuse.
Oui. Les ventes sous régime de la marge entrent dans la réforme : facture électronique pour les ventes à des professionnels établis en France, e-reporting pour les ventes aux particuliers. La facture électronique ne détaille pas de TVA et porte la mention du régime particulier, donnée attendue par l'administration à compter du 1er septembre 2026. L'émission devient obligatoire pour les TPE et PME au 1er septembre 2027.
Antiks · Moteur de TVA
La bonne TVA, à chaque vente
Essai 14 jours gratuit · Sans carte bancaire
Essayer Antiks gratuitement